住宅ローン– category –
-

住宅ローンの団信の選び方【2026年版】疾病保障を付けるかを金額に直して判断する手順を施主が解説
団信の上乗せ金利を総額に直し、がん・3大疾病の支払条件、機構団信の満75歳条件、生命保険との重複を確認する手順を解説します。借入5,000万円・35年の試算と現行商品を、住宅ローンを組んだ施主が一次情報で整理しました。 -
変動金利の5年ルール・125%ルールとは【2026年版】未払利息まで施主が解説
変動金利の5年ルール・125%ルールは返済額の急増を抑えますが、利息や総返済額の上限ではありません。借入5,000万円の試算、未払利息が生じる条件、商品説明書で確認する4項目を変動金利で借りた施主が解説します。 -
既存の住宅ローンが残ったまま建て替える方法【2026年版】残債・二重ローン・つなぎ融資を施主が解説
既存住宅ローンが残った状態で建て替える場合の、建て替えローン・つなぎ融資の確認方法を解説します。抵当権、滅失登記、仮住まい期間の資金繰り、住宅ローン控除で確認すべき点を施主目線で整理しました。 -
住宅ローン特約の使い方【2026年版】審査が通らなかったときに契約を解除する手順を施主が解説
住宅ローン特約には、自動的に効力を失う型と、期限内に通知して初めて解除になる型があります。契約書での見分け方と、審査が通らなかったときに解除するまでの手順を整理しました。 -
住宅ローンの事前審査はいつ出すか【2026年版】仮審査1社・本審査複数社で進めた順番を施主が解説
住宅ローンの事前審査を出す時期を、最初は1社、建物金額が固まってから複数社の本審査へ進んだ施主の実体験で解説します。金融機関ごとに異なる必要書類、信用情報の登録期間、金消契約と融資実行の順番も整理しました。 -
注文住宅の頭金はいくら必要?【2026年版】フルローンでも現金が要る理由を施主が解説
注文住宅の頭金は10〜20%が目安ですが、フルローンでも建てられます。ただし「頭金ゼロ」と「現金ゼロ」は別物。諸費用・追加費用・緊急予備費として300〜600万円の現金確保が必要な理由を施主の実体験から解説します。 -
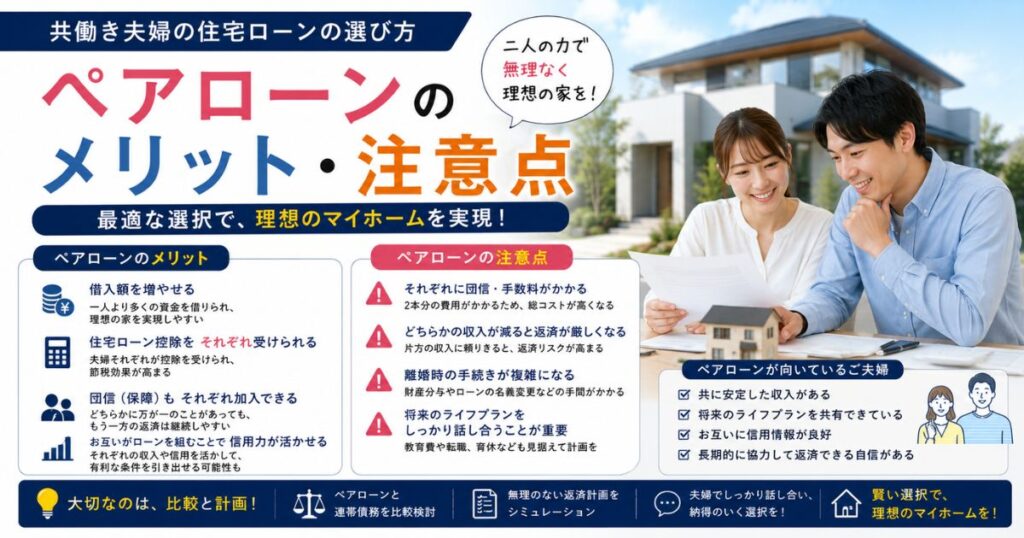
ペアローンのメリット・注意点【2026年版】|共働き夫婦の住宅ローン選び方
ペアローンと連帯債務の違いを施主目線で解説。団信の扱い・信用力が足りないときの現実解・住宅ローン控除の条件を整理。離婚リスクより先に知るべき判断基準とは。 -
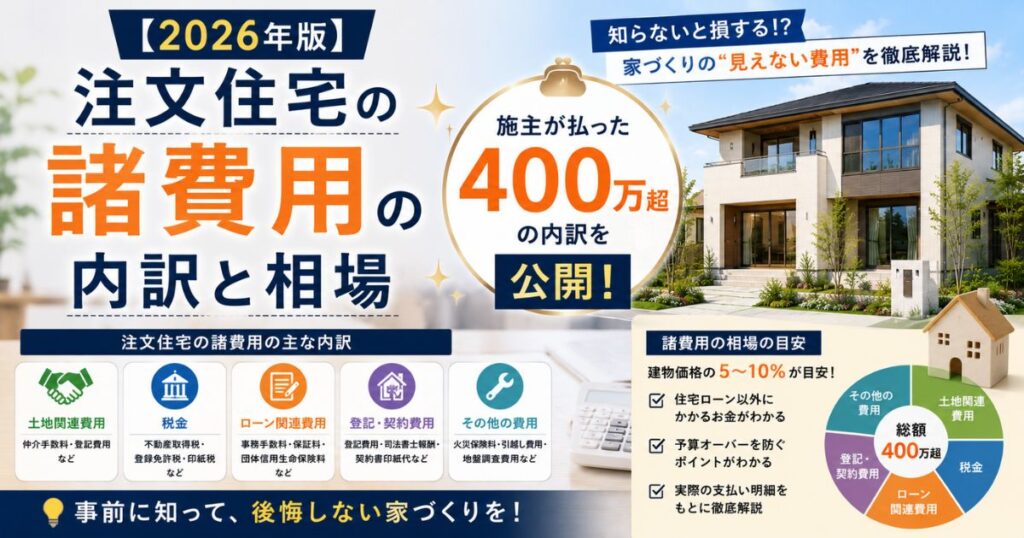
注文住宅の諸費用の内訳と相場【2026年版】施主目線で注意点を解説
注文住宅の諸費用は本体価格の10〜18%が目安。土地取得・地盤改良・外構・ローン手数料など、見落としがちな費用を項目ごとに一覧で解説。施主の実体験(諸費用300万円超)も公開。 -
住宅ローン控除2026|控除額と申請方法
2026年の住宅ローン控除の仕組み、控除額の計算、対象住宅の条件、初年度の確定申告が必要な理由まで施主目線で解説。変動金利・フラット35の選び方、子育て優遇の仕組みも紹介します。 -
フラット35のメリット・注意点比較
フラット35のメリット・デメリットを変動金利と比較。注文住宅で迷う人向けに施主目線で解説します。


12