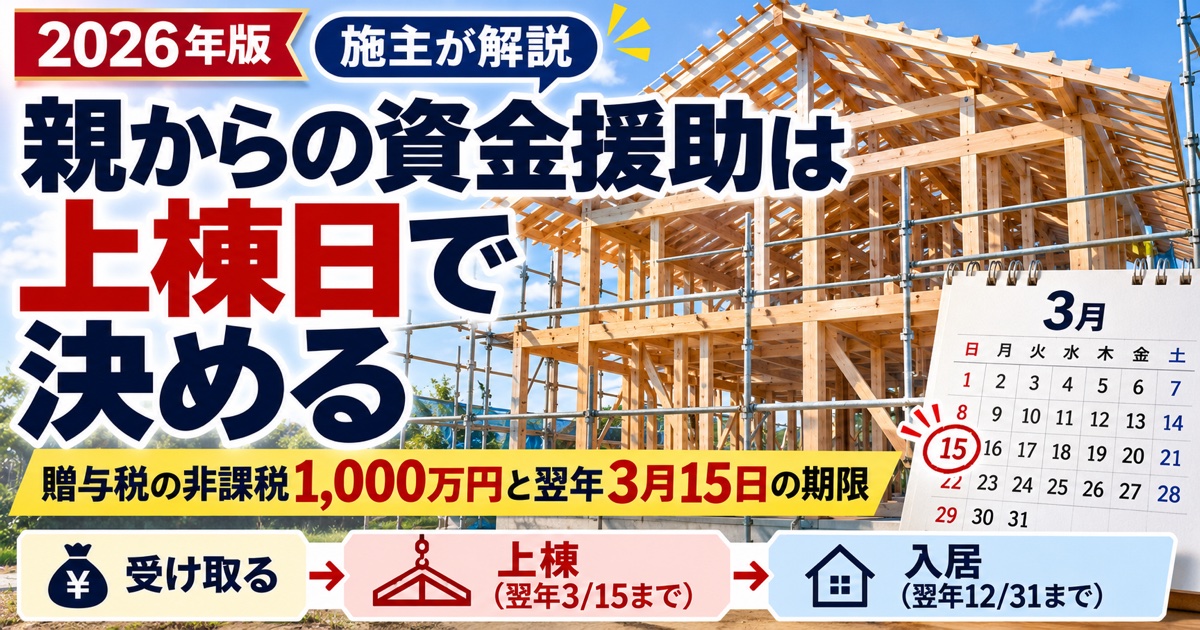
親からの資金援助は、家づくりの資金計画に入れたくなる一方で、贈与税の扱いがわかりにくい部分です。住宅の取得に使うお金なら非課税の特例がありますが、その特例の期間が2026年12月31日の贈与までと決まっているため、「年内に受け取らないと損をするのでは」と焦る人もいると感じます。
私なら、親からの資金援助を受け取る日は、上棟と支払いの予定を確認してから決めます。お金を受け取った翌年の3月15日までに、新築の工事が「上棟」まで進んでいなければ、特例が使えません。私なら、お金を受け取る日は、会社の工程表で上棟日を確かめてから決めます。2026年末の期限だけを見て先に受け取ると、上棟が間に合わず、1,000万円を受け取ったケースで177万円の贈与税になる可能性があります(暦年課税・特例税率を使い、その年にほかの贈与がない場合の試算です)。
この記事では、国税庁の情報をもとに、非課税の金額と条件、注文住宅ならではの期限、証明書、住宅ローン控除との関係を順番に整理します。2026年11月5日時点の内容で、税の最終判断は税務署か税理士に確認してください。
【PR】受け取る日を決める前に、各社の工程と着工時期の見通しを比べる
贈与を受ける時期は、会社ごとの工程と着工時期の見通しで変わります。複数社の間取りプランと見積もりを同じ条件でそろえておくと、上棟がいつごろになりそうかを比べやすくなります。無料で複数社にまとめて依頼できます。
この記事でわかること
- 親からの資金援助が非課税になる金額と条件(早見表)
- 2026年にお金を受け取った場合の、上棟・居住・申告の期限
- 契約金・着工金・中間金のどこに受け取ったお金を充てるか
- 1,000万円枠に必要な証明書の種類と、商談で伝える一言
- 住宅ローン控除が少なくなる仕組みと、期限に間に合わなかったときの税額の目安
結論:受け取る日は上棟日から逆算する
結論は、お金を受け取る日を、会社の工程表で上棟日を確かめてから決め、さらに不足の事態に備えて数ヶ月の猶予をとる、ということです。理由は、特例の期限が「贈与を受けた翌年の3月15日」に置かれていて、注文住宅の場合はその日までに上棟していることが条件になるからです。
特例が使えるのは、2026年12月31日までに受けた贈与です。2026年11月5日時点で、この特例が延長されるかどうかは決まっていません。延長されるとも、されないとも書けない状態です。だからこそ、期限だけを見て受け取る日を決めるのではなく、自分の家の工程から受け取る日を決めるほうが安全だと感じます。
逆算の手順は次のとおりです。
- 会社に、着工予定と上棟予定の時期を確かめる
- 上棟予定が、受け取った翌年の3月15日より前に収まるかを見る
- 工程は予定どおりに進まないことがあるので、上棟予定と3月15日の間にどれだけ余裕があるかを見る
- 余裕が小さいなら、2026年中に受け取るかどうかを、慎重に考え直す
非課税になる金額と条件の早見表
まず、制度の骨格を表にまとめます。正式な名称は「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」で、国税庁のタックスアンサーNo.4508に載っています。
| 項目 | 内容 | メモ |
|---|---|---|
| 期間 | 2024年1月1日から2026年12月31日までの贈与 | 延長は未定 |
| 非課税の限度額 | 省エネ等住宅は1,000万円、それ以外は500万円 | 受贈者ごと |
| 上乗せできる控除 | 残額に暦年課税の基礎控除110万円を足せる | 相続時精算課税を選ぶと別の控除になる |
| 贈与する人 | 父母・祖父母などの直系尊属 | 配偶者の父母は対象外(養子縁組をしていれば対象) |
| 受け取る人 | 贈与を受けた年の1月1日に18歳以上 | 合計所得が2,000万円以下 |
| 家屋の広さ | 登記簿上の床面積が40㎡以上240㎡以下 | 2分の1以上が自分の居住用 |
| 名義 | 受け取る人が家屋を所有していること | 共有持分でも可 |
見落としやすい点を、いくつか補足します。
- 配偶者の父母からの援助は、そのままでは対象外です。配偶者の親から援助を受けるなら、受け取れるのはその親の子である配偶者本人で、自分が受け取っても特例は使えません。
- 受け取る人が家屋を所有(共有持分を含む)していないと使えません。夫婦のどちらの名義にするかで、誰が親から受け取るかが決まるので、名義の話を先に整理します。ペアローンで共有名義にする場合の考え方は、ペアローンの解説も参考になります。
- 合計所得が2,000万円以下という条件があります。床面積が40㎡以上50㎡未満の場合は、1,000万円以下です。
- 配偶者や親族など、特別の関係がある人との契約で新築・取得した家屋は対象外です。
- 2009年分から2023年分までの間に、この非課税を使ったことがある人は、原則として使えません。
非課税の枠を超えた分には、暦年課税の基礎控除110万円を適用できます。この110万円は、その年に暦年課税で受けた贈与全体で共有する枠です。相続時精算課税を選ぶ場合は、別枠の年110万円の基礎控除と、贈与者ごとに累計2,500万円の特別控除があります。2024年以降の贈与では、相続時精算課税の年110万円の基礎控除部分は相続時の加算対象になりません。それを超える部分は、住宅資金の非課税特例が適用された額を除き、原則として相続時に加算します。一度選ぶと同じ贈与者について暦年課税には戻せません。住宅取得等資金には贈与者が60歳未満でも選べる特例がありますが、私は住宅資金だけで判断せず、家族全体の相続も含めて相談するのがよいと感じます。選択条件は国税庁No.4103で確認できます。
「新築」には、先行して取得する敷地、つまり土地の取得も含まれます。土地代に充ててもかまいません。
注文住宅の期限:翌年3月15日までに上棟
この特例の期限は、お金を受け取った翌年の3月15日です。この日までに、非課税特例の適用を受ける住宅取得等資金の全額を、新築等の対価に充てる必要があります。そして新築の場合は、同じ3月15日の時点で、屋根(その骨組みを含む)を有し、土地に定着した建造物として認められる時以後の状態まで進んでいる必要があります。おおむね、上棟を終えている状態です。屋根の骨組みを含む工事進捗の扱いは、国税庁の措置法70条の2関係の解説を根拠にしています。
2026年にお金を受け取った場合の期限を、表にします。
| いつ | 何をするか |
|---|---|
| 2026年12月31日まで | 贈与を受ける(特例の対象期間の最終日) |
| 2027年2月1日〜3月15日 | 贈与税の申告書と添付書類を税務署へ出す |
| 2027年3月15日 | 上棟まで進んでいる。受け取ったお金を全額、支払いに充てている |
| 2027年12月31日 | 新築した家屋に居住している |
税額が0円になる場合も、申告は必須です。申告をしないと、特例を使ったことになりません。申告期間は、贈与を受けた翌年の2月1日から3月15日までです。
居住の期限は、翌年3月15日までに居住するか、同日後遅滞なく居住する見込みであることが条件です。そして、翌年の12月31日までに居住していないと、特例は使えず、修正申告と納税が必要になります。国税庁の例では、2024年分の贈与について、2025年12月31日までに居住していない場合は、2026年3月2日までに修正申告をする、とされています。
この表を2026年11月5日の時点から見ると、まだ契約前の人は、残りおよそ4か月で契約、建築確認、着工、上棟まで進める必要があります。地盤調査や仕様の打ち合わせもあるため、日付だけで間に合うとは判断できません。私なら、上棟予定日だけでなく、建築確認や資材手配がずれた場合の余裕も工程表で確かめます。
建売との違いは、注文住宅のほうが期限に余裕がある面
建売住宅や分譲マンションのように、すでにある家を「取得」する場合は、上棟で可という扱いが使えません。翌年3月15日までに、引き渡しを受けていなければなりません。注文住宅は、3月15日の時点で上棟まで進んでいれば足りるので、期限の考え方には余裕があります。
ただし、この余裕は、上棟が間に合うことが前提です。3月15日の時点で上棟だけが済んで未完成の場合は、請け負った会社が「工事の完了に準ずる状態にあること」を証明する書類を出します。その書類には、工事の完了予定年月が書かれている必要があります。あわせて、完成後遅滞なく、登記事項証明書などを出す、と約する書類も添付します。会社には、事前に「贈与税の申告に使う、工事の進み具合の証明書を出してもらえますか」と確認しておくと安心です。
災害によるやむを得ない事情がある場合は、期限が1年延長される扱いがあります。これは例外なので、ここでは一文だけにとどめます。
申告に添える主な書類は、直系尊属であることがわかる戸籍の謄本、工事請負契約書の写し、床面積がわかる登記事項証明書などです。所得や住宅性能の証明、未完成の場合の添付書類も、適用する条件によって変わります。必要書類は国税庁No.4508の申告手続きと添付書類で確認し、会社には発行時期と費用を聞いておきます。
契約後の期限全体の見通しは、契約後に決めることの期限にもまとめています。建築全体の流れは、注文住宅を建てる流れで確認できます。
【PR】上棟の時期は、会社によって見通しが違う
贈与の特例の期限に間に合うかどうかは、着工と上棟の時期の見通しで変わります。複数社に同じ条件で依頼すると、見積もりだけでなく、着工までの流れや目安の時期を比べる材料になります。
契約金・着工金・中間金のどこに充てるか
受け取ったお金は、翌年3月15日までに、全額を新築の対価に充てる必要があります。全額です。使い残しがあると、特例の条件を満たさない可能性があります。
注文住宅の支払いは、契約金、着工金、中間金、最終金の順に分かれるのが一般的です。受け取ったお金を、どの支払いに充てるかは、会社の支払い時期と合わせて考えます。どの支払いが3月15日までに済むかは、会社の支払い条件と工程で変わります。支払いの時期と割合は契約書で決まるので、贈与を受けたお金が、期限内に支払いへ回る順番になっているかを、事前に会社に確認します。
着工金や中間金の考え方は、着工金・中間金など支払いタイミングの解説で詳しく書いています。土地を先に買う場合は、土地代に贈与を充てる方法もあります。先行して取得する土地の代金は、新築の対価に含まれるからです。ただし、その場合でも、3月15日までに家屋が上棟まで進んでいることが条件であることは変わりません。土地を買って、建物の工事が遅れているという状況では、特例が使えなくなる可能性があります。
頭金として自己資金に入れる考え方は、頭金の考え方も合わせて読むと整理できます。
1,000万円枠には性能の証明書が要る
1,000万円の枠を使えるのは、省エネ等住宅の場合です。新築の場合、次のいずれかを満たす必要があります。
- 断熱等性能等級5以上、かつ一次エネルギー消費量等級6以上
- 耐震等級(構造躯体の倒壊等防止)2以上、または免震建築物
- 高齢者等配慮対策等級(専用部分)3以上
これから建てる人にはほぼ関係ありませんが、2023年12月31日までに建築確認を受けたものなど、経過措置で等級4でよいケースもあります。今回の対象は2026年に受け取る人なので、この点は省きます。
この条件を満たしていることは、書類で証明します。新築の場合、次の5つのうちいずれか1つです。
| 証明書 | 追加で要る書類 | 商談で言う一言 |
|---|---|---|
| a 住宅性能証明書 | なし | 「住宅性能証明書を出してもらえますか」 |
| b 建設住宅性能評価書の写し | なし | 「評価書の取得は可能ですか」 |
| c 住宅省エネルギー性能証明書 | なし | 「住宅省エネルギー性能証明書は出してもらえますか」 |
| d 長期優良住宅建築等計画等の認定通知書の写し | 住宅用家屋証明書か、認定長期優良住宅建築証明書 | 「長期優良住宅の認定を取る予定ですか」 |
| e 低炭素建築物新築等計画の認定通知書の写し | 住宅用家屋証明書か、認定低炭素住宅建築証明書 | 「低炭素建築物の認定は取れますか」 |
発行の手配は、会社や評価機関を通すものです。発行の問い合わせ先は国土交通省と案内されています。費用は会社や評価機関で違うので、金額はここでは書きません。見積もりの段階で、証明書ごとの費用を確認します。
私なら、商談では「贈与の1,000万円枠を使いたいので、省エネ等住宅の証明書を出してもらえますか」と、はっきり伝えるのがよいと感じます。会社が出せる書類は決まっているので、用途を先に伝えると、どの書類が使えるかを教えてもらえます。
住宅性能評価の解説で、私は建設住宅性能評価書は大半の人には不要と書きました。1,000万円枠のためだけなら、この考えは変わりません。評価書でなくても、住宅性能証明書や住宅省エネルギー性能証明書で足りるからです。評価書を取るのは、他の理由で必要なときだけで十分だと考えています。
証明書を共用できる場合もあります。断熱等性能等級5以上と一次エネルギー消費量等級6以上を証明する住宅省エネルギー性能証明書や、該当等級が記載された建設住宅性能評価書は、贈与の1,000万円枠と住宅ローン控除のZEH水準の証明に使えます。ただし、贈与の1,000万円枠は耐震性能やバリアフリー性能でも対象になるため、その証明書すべてがZEH水準の証明に使えるわけではありません。私は会社に「贈与税と住宅ローン控除の両方に使える書類ですか」と用途を分けて聞くのがよいと感じます。住宅ローン控除の解説も参考にしてください。
性能の水準を会社ごとに比べるときは、断熱・気密を9社で比べた記事が役立ちます。1,000万円枠の条件になる断熱等級5以上を、会社が標準で満たしているかを調べる材料になります。
住宅ローン控除が少なくなる仕組み
贈与の特例を使うと、住宅ローン控除に影響が出ることがあります。贈与の特例を使った場合、住宅ローン控除の対象になる年末残高の上限は、「新築等の対価の額から、贈与の特例を受けた額を引いた金額」になります。この金額を超える部分は、控除の対象になりません。
控除対象額は、①住宅ローンの年末残高、②住宅・土地の取得対価から非課税特例を受けた住宅取得等資金などを引いた額、③住宅区分・入居年・世帯条件に応じた借入限度額のうち、最も小さい額です。諸費用込みの資金計画総額を、そのまま取得対価に使わない点にも注意が必要です。
以下は、土地・建物の取得対価が合計5,000万円、2027年入居の新築ZEH水準省エネ住宅、子育て世帯・若者夫婦世帯等の上乗せを受けない一般の場合の試算です。借入限度額3,500万円、控除率0.7%、控除期間13年を前提にします。特例対象個人は一定の条件で4,500万円となるため、以下の「影響なし」はすべての世帯に当てはまりません。条件は国税庁No.1211-1で確認できます。
| 試算条件 | 例A | 例B |
|---|---|---|
| 取得対価(土地込み) | 5,000万円 | 5,000万円 |
| 非課税特例を受けた贈与額 | 1,000万円 | 2,000万円 |
| その年のローン年末残高(仮定) | 4,000万円 | 3,300万円 |
| 取得対価から贈与額を引いた額 | 4,000万円 | 3,000万円 |
| 借入限度額も適用した控除対象額 | 3,500万円 | 3,000万円 |
| 控除額の計算上限 | 24.5万円 | 21万円 |
例Aは、借入限度額3,500万円が先に上限になるため、この条件では贈与額を差し引くことによる控除額への影響がありません。例Bは、夫婦それぞれが自分の直系尊属から1,000万円ずつ受け取り、それぞれ持分を持って非課税特例を使う場合などを想定し、取得対価と贈与額、年末残高を合計した簡略例です。各人の持分と負担割合に対応して計算することが前提です。1人の非課税限度額が2,000万円になるという意味ではありません。
例Bで各人の取得対価・贈与額・年末残高が半分ずつなら、控除対象額は各1,500万円、計算上限は各10.5万円で計21万円です。贈与額を差し引かない仮定の23.1万円と比べ、その年の差は計2.1万円になります。実際の控除額は各人の所得税額や住民税の控除限度にも左右されます。年末残高は返済で減るため、この差が13年間一定で続くわけではありません。私なら、控除額を増やすために借入れを増やさず、利息負担と手元資金を一緒に比べます。
期限に間に合わなかった場合
翌年3月15日までに必要な工事進捗に達しないなど、申告期限までに要件を満たさないとわかった場合は、特例を適用せず通常の贈与税申告と納税を行います。一方、特例を適用して申告した後、翌年12月31日までに居住しなかった場合などは、原則として修正申告が必要です。すでに申告済みか、どの条件を満たさないかによって手続きが変わるため、一律に修正申告とは考えません。
税額は、国税庁の速算表(暦年課税の特例税率、贈与年の1月1日に18歳以上の人が直系尊属から受け取る場合)で計算します。基礎控除後の金額に応じて、次の率と控除額になります。
| 基礎控除後の金額 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
暦年課税で、その年にほかの贈与がなく、基礎控除110万円を全額使える前提で3つの例を並べます。相続時精算課税を選択した場合の税額ではありません。
| 例 | 計算 | 税額 |
|---|---|---|
| 例1:1,000万円を受け取り、特例が使えなかった | (1,000万円−110万円)=890万円×30%−90万円 | 177万円 |
| 例2:1,000万円を受け取ったが、証明書がなく500万円枠になった | (500万円−110万円)=390万円×15%−10万円 | 48.5万円 |
| 例3:国税庁の計算例で、500万円の贈与 | 390万円×15%−10万円 | 48.5万円 |
例2は、1,000万円を受け取っていても、省エネ等住宅の証明書がなければ、500万円の枠しか使えないという場合です。残りの500万円から基礎控除110万円を引いた390万円に税率がかかり、48.5万円になります。例3の国税庁の計算例と同額になります。
例1の177万円は、上棟が間に合わず、特例が使えなかった場合です。受け取る日を早めに決めすぎると、この税額が現実になる可能性があります。税額は、受け取った金額と状況によって変わるので、実際の判断は税務署や税理士に確認してください。
私が検討して、使わなかった理由
私自身は、この特例を検討したものの、使いませんでした。理由は2つあります。
ひとつは、土地を家族から無償で借りている(使用貸借)ので、それ以上は頼まなかったことです。土地を使わせてもらっている上に、建築費の援助まで頼むのは、私の中では線引きを超えると感じました。
もうひとつ、判断するときに重く見たのは、工程に余裕があるかという点です。建設資材メーカーに十数年勤めていた間、資材の手配が1か所遅れるだけで現場全体の段取りがずれる場面を見てきました。上棟予定日を聞くだけでなく、手続きや手配がずれた場合にどれだけ余裕が残るかを見る必要があると感じます。
私なら、お金を受け取る日は、工程表の上棟日と支払日を見てから決めます。非課税の期限と、工事を無理なく進められる日程を、分けずに考えるのがよいと思います。
私の場合は、頼まない理由が先にありました。援助を受けるか悩んでいる人も、まず家族の事情と工程の見通しを整理してから、受け取る日を考えるのが無理のない順序だと思います。
打ち合わせ前のチェックリスト
会社との打ち合わせの前に、次の項目を確認しておくと、受け取る日を決めやすくなります。
- □ 贈与する人は、直系尊属(父母・祖父母)か。配偶者の父母ではないか
- □ 受け取る人は、家屋の所有者(共有持分を含む)になるか
- □ 合計所得が2,000万円以下(床面積40㎡以上50㎡未満は1,000万円以下)か
- □ 登記簿上の床面積が40㎡以上240㎡以下か
- □ 会社に、着工予定と上棟予定の時期を確認したか。翌年3月15日までに上棟できる余裕があるか
- □ 3月15日の時点で上棟だけの場合、工事の進み具合の証明書(完了予定年月の記載つき)を出してもらえるか
- □ 受け取ったお金を、期限までに全額、支払いに充てられるか。支払いの時期と割合を確認したか
- □ 1,000万円枠を使うなら、省エネ等住宅の証明書を出してもらえるか。費用はいくらか
- □ 住宅ローン控除への影響(借入額と贈与額の合計が、建物と土地の代金を超えないか)を確認したか
- □ 上棟が間に合わない場合の受け取り方(年110万円の範囲にとどめるなど)を、税務署か税理士に確認したか
よくある質問
2026年中に受け取らないと使えないのか
2026年12月31日までの贈与が、現行の特例の対象です。2026年11月5日時点で、延長されるかどうかは決まっていません。2027年に入ってから受け取ると、延長されない限りこの特例は使えません。一方で、2026年中に受け取っても、2027年3月15日までに上棟できなければ使えません。工程が間に合わないなら、受け取るのは年110万円の基礎控除の範囲にとどめ、延長が決まるかどうかを待つという選択肢もあります。焦って全額を受け取るのは避けたいと考えます。
配偶者の親から援助を受けたら対象になるか
配偶者の父母は、直系尊属に当たらないので対象外です。ただし、養子縁組をしている場合は対象になります。受け取る人と贈与する人の関係を、先に確認します。
税額が0円なら申告は不要か
税額が0円でも、申告は必須です。翌年2月1日から3月15日までに、贈与税の申告書と添付書類を税務署へ出します。
3月15日に上棟だけで未完成なら使えないのか
使えます。請け負った会社が出す「工事の完了に準ずる状態にあること」の証明書(工事の完了予定年月の記載があるもの)と、完成後遅滞なく登記事項証明書などを出すと約する書類を添付します。会社に確認しておくと安心です。
住宅性能評価書は取る必要があるのか
取らなくても足ります。1,000万円枠なら、住宅性能証明書や住宅省エネルギー性能証明書でも足りるからです。評価書を取るかどうかは、他の理由で必要かを見て決めます。
まとめ
親からの資金援助は、受け取る日を、会社の工程表で上棟日を確かめてから決めるのが、私なら進める順番です。
- 特例の期間は2026年12月31日の贈与までで、延長は未定です。上棟が2027年3月15日に間に合わない工程なら、2026年中に受け取っても使えません
- 非課税の限度額は、省エネ等住宅で1,000万円、それ以外で500万円です
- 注文住宅は、翌年3月15日に上棟まで進んでいれば足り、建売より期限に余裕があります
- 1,000万円枠には性能の証明書が必要です。ZEH水準を示す住宅省エネルギー性能証明書などは、住宅ローン控除にも共用できます
- 贈与の額によっては、住宅ローン控除の対象残高が小さくなります
- 期限に間に合わないと、1,000万円の場合で177万円の贈与税になる可能性があります
税の最終判断は、税務署か税理士に確認してください。そのうえで、会社の工程と上棟の見通しを、複数社で比べておくと、受け取る日を落ち着いて決められます。
【PR】タウンライフ家づくり